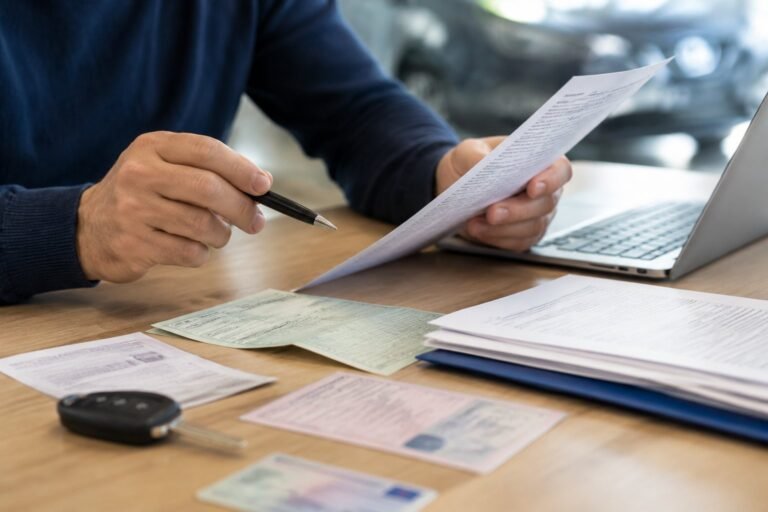
Pour assurer une voiture d’occasion, l’assureur demande plusieurs documents permettant d’identifier le véhicule, de vérifier la situation du conducteur et de préparer le contrat. Les pièces principales à fournir sont généralement la carte grise, le permis de conduire et le relevé d’information, auxquels peuvent s’ajouter des justificatifs administratifs comme une pièce d’identité ou un relevé bancaire.
Préparer ces documents avant la souscription permet d’éviter les blocages au moment de l’achat et de pouvoir circuler avec un véhicule correctement couvert dès sa prise en main.
Les documents indispensables pour assurer une voiture d’occasion
Le dossier d’assurance repose d’abord sur les informations qui permettent à l’assureur d’identifier le véhicule et d’évaluer le profil du conducteur. Les documents demandés peuvent légèrement varier selon les compagnies, mais certains éléments reviennent très fréquemment.
- Le certificat d’immatriculation (carte grise) : il permet de connaître les caractéristiques du véhicule, comme sa puissance, son modèle ou son numéro d’immatriculation.
- Le permis de conduire : il sert à vérifier que le conducteur dispose de l’autorisation nécessaire pour conduire la catégorie de véhicule assurée.
- Le relevé d’information : il retrace l’historique d’assurance du conducteur, notamment les éventuels sinistres déclarés et le coefficient bonus-malus.
- Une pièce d’identité et un justificatif de domicile : ils peuvent être demandés pour confirmer l’identité et l’adresse du souscripteur.
- Un RIB ou un mandat SEPA : il peut être nécessaire pour mettre en place le règlement des cotisations.
Pour une présentation plus large des justificatifs demandés lors d’une souscription, il est possible de consulter cet article sur les documents nécessaires pour assurer une voiture.
La carte grise : le document central pour identifier le véhicule
Lorsqu’une voiture d’occasion change de propriétaire, la carte grise constitue l’un des documents les plus importants pour l’assurance. Elle contient les informations techniques nécessaires à l’établissement du contrat, notamment la marque, le modèle, la puissance fiscale et l’identité du titulaire.
Dans certains cas, l’acheteur n’a pas encore reçu le nouveau certificat d’immatriculation au moment de souscrire l’assurance. L’assureur peut alors demander des documents liés à la vente, comme le certificat de cession ou l’ancienne carte grise barrée, selon sa procédure interne.
Cette situation concerne notamment les véhicules récemment achetés dont les démarches administratives sont encore en cours. Pour les cas particuliers, comme une situation où la carte grise n’est pas encore disponible, il est utile de connaître les règles pour assurer une voiture sans carte grise.
Le relevé d’information : un document essentiel pour connaître l’historique du conducteur
Le relevé d’information permet au nouvel assureur de connaître le passé d’assurance du conducteur. Il indique notamment les informations liées au contrat précédent et les éventuels sinistres enregistrés sur une période donnée.
Ce document est surtout important pour les conducteurs qui changent d’assureur, car il permet de déterminer le niveau de bonus-malus applicable. En revanche, un conducteur qui assure un véhicule pour la première fois ne dispose pas d’un historique d’assurance à transmettre.
Selon le Code des assurances, l’assureur doit fournir un relevé d’information à la demande du souscripteur dans un délai prévu par la réglementation. Ce document facilite donc la continuité entre deux contrats d’assurance.
Faut-il assurer la voiture avant d’avoir tous les documents définitifs ?
Après l’achat d’une voiture d’occasion, il est recommandé d’anticiper la souscription de l’assurance avant de prendre le volant. Un véhicule doit être assuré dès lors qu’il circule, même s’il vient d’être acheté.
Le moment exact où effectuer les démarches dépend notamment de la date de remise du véhicule et de l’avancement des formalités administratives. Pour éviter une période sans couverture, il est préférable de savoir quand assurer une voiture d’occasion avant la livraison ou la récupération du véhicule.
Les documents définitifs peuvent parfois être complétés après la souscription, mais l’assureur doit disposer des informations nécessaires pour établir le contrat et garantir la couverture du véhicule.
Les documents liés à l’achat d’une voiture d’occasion à ne pas confondre
Lors d’un achat entre particuliers ou auprès d’un professionnel, plusieurs documents accompagnent la transaction. Cependant, tous ne servent pas directement à assurer le véhicule.
- Le certificat de cession prouve le transfert de propriété entre le vendeur et l’acheteur.
- La carte grise barrée, datée et signée par le vendeur accompagne la vente avant l’obtention du nouveau certificat d’immatriculation.
- Le certificat de situation administrative permet notamment de vérifier que le véhicule peut être vendu.
- Le contrôle technique peut être nécessaire dans le cadre de la vente et des démarches d’immatriculation, selon l’âge du véhicule.
La distinction est importante : les documents de vente permettent de devenir propriétaire du véhicule, tandis que les documents d’assurance servent principalement à établir le contrat et évaluer le risque assuré.
Que faire si la carte grise est encore au nom de l’ancien propriétaire ?
Lors d’un achat récent, il est fréquent que le nouveau propriétaire soit encore dans l’attente du certificat d’immatriculation à son nom. Cette période de transition nécessite une attention particulière pour conserver une situation administrative cohérente.
Une carte grise barrée peut intervenir dans ce contexte, mais elle correspond à une étape temporaire liée à la vente du véhicule. Il est donc utile de vérifier les démarches permettant d’assurer une voiture avec une carte grise barrée avant de circuler.
Les erreurs à éviter lors de la préparation du dossier d’assurance
Un dossier incomplet peut ralentir la mise en place du contrat ou entraîner des échanges supplémentaires avec l’assureur. Les principales difficultés viennent souvent d’informations manquantes ou de documents qui ne correspondent plus à la situation réelle.
- Ne pas vérifier que les informations de la carte grise correspondent bien au véhicule acheté.
- Oublier de demander son relevé d’information lors d’un changement d’assureur.
- Attendre le dernier moment pour souscrire l’assurance avant de récupérer la voiture.
- Confondre les documents nécessaires à la vente avec ceux demandés pour assurer le véhicule.
Préparer les documents à l’avance permet donc de simplifier la souscription et de limiter les retards administratifs au moment où le véhicule passe entre les mains de son nouveau propriétaire.